

Украинские банковские карты за границей работают везде, где принимают Visa и Mastercard, то есть практически по всей Европе и далеко за её пределами. Проблема не в том, что карта не сработает, а в том, сколько вы незаметно потеряете на конвертации: неудачно нажатая кнопка на терминале способна съесть ощутимый процент с каждой покупки, а снятие наличных в «неправильном» банкомате стоит как обед.
Как работает конвертация и где прячется двойной курс?
Когда вы платите гривневой картой в польском магазине, сумма проходит цепочку. Платёжная система переводит злотые в валюту расчётов, обычно доллар или евро, а затем ваш банк переводит эту сумму в гривну по собственному курсу. У каждого звена цепочки свой курс и своя маржа.
Худший сценарий это как раз двойная конвертация: валюта страны не совпадает ни с валютой вашей карты, ни с валютой расчётов платёжной системы. Классика жанра: гривневая карта в Венгрии или Чехии. Форинт сначала превращается в евро или доллар, потом в гривну, и на каждом превращении вы немного теряете.
Что с этим делать. Для стран еврозоны отлично работает валютная карта в евро: пополнили её заранее, купив евро по выгодному курсу в приложении банка, и платите без всяких превращений. Для поездок в США та же логика с долларовой картой. А для стран со своей валютой, как Польша, Венгрия или Турция, сравните курсы своего банка: иногда гривневая карта конвертирует выгоднее, чем евровая через кросс-курс. Точные тарифы у каждого банка свои, так что загляните в них перед поездкой.
DCC: почему «списать в гривнах» значит переплатить?
Динамическая конвертация валют, она же DCC, выглядит как забота. Терминал или банкомат распознаёт украинскую карту и любезно предлагает: показать сумму в гривнах и списать именно гривны. Звучит удобно, курс сразу виден, сюрпризов вроде бы нет.
На деле курс в этом «удобстве» устанавливает не ваш банк и не платёжная система, а владелец терминала, и заложенная туда маржа стабильно хуже обычной конвертации. Разница не копеечная: на крупной покупке или снятии наличных набегает сумма, на которую можно поужинать. DCC это легальный способ продать вам валюту по завышенному курсу, и работает он именно на туристах, которые боятся «неизвестного курса банка».
- На терминале всегда выбирайте местную валюту: злотые в Польше, евро в Италии, лиры в Турции. Кнопки вроде «Pay in UAH», «With conversion», «Guaranteed exchange rate» это и есть DCC.
- В банкоматах то же самое: на вопрос «снять с конвертацией?» ответ «Without conversion» или «Continue in local currency».
- Если кассир уже провёл оплату в гривнах, вы вправе попросить отменить операцию и провести её в местной валюте. Правила платёжных систем это прямо разрешают.
Лимиты, наличные и уведомление банка
Второй источник неприятностей за границей это лимиты. В Украине до сих пор действуют военные ограничения на операции за рубежом: Национальный банк регулирует, сколько наличных можно снять с гривневых карт за месяц и какие суммы доступны для отдельных типов операций. Цифры периодически пересматриваются, поэтому перед поездкой проверьте актуальные лимиты в приложении своего банка и разъяснения на сайте НБУ.
Кроме государственных, есть лимиты самого банка: суточные на снятие наличных, на интернет-платежи, на операции за границей вообще. Некоторые банки по умолчанию блокируют зарубежные операции как защиту от мошенничества, и карта «внезапно» не работает уже у кассы. Поэтому перед выездом:
- включите в приложении разрешение на расчёты за границей и поднимите суточные лимиты до разумного уровня;
- проверьте комиссию своего банка за снятие наличных за рубежом и добавьте к ней возможную комиссию самого банкомата: независимые банкоматы вроде Euronet берут собственную плату, сети крупных банков обычно лояльнее;
- снимайте реже, но крупными суммами, потому что комиссия часто содержит фиксированную часть;
- держите немного наличных на мелочи: рынки, уличные кофейни и туалеты на вокзалах карты любят не везде.
Запасная карта: правило, которое спасает поездки
Одна карта в путешествии это не план, а лотерея. Банкомат может «зажевать» пластик, банк может заблокировать подозрительную операцию субботним вечером, а терминал в глубинке может не подружиться с вашей платёжной системой. Рабочая схема выглядит так:
| Карта | Зачем | Где держать |
|---|---|---|
| Основная гривневая или валютная | Ежедневные расчёты, Apple Pay / Google Pay | В смартфоне и кошельке |
| Запасная карта другого банка | Если основную заблокируют или потеряете | Отдельно от кошелька, в багаже или внутреннем кармане |
| Виртуальная карта | Онлайн-бронирования, подписки, сомнительные сайты | Только в приложении, с отдельным лимитом |
Запасная карта именно другого банка, это принципиально: если лёг апп или процессинг одного банка, второй работает дальше. Обе карты привяжите к телефонному кошельку ещё дома, потому что за границей без украинского номера в роуминге подтверждение привязки может превратиться в квест.
Бесконтакт и телефонные кошельки: платить лучше телефоном
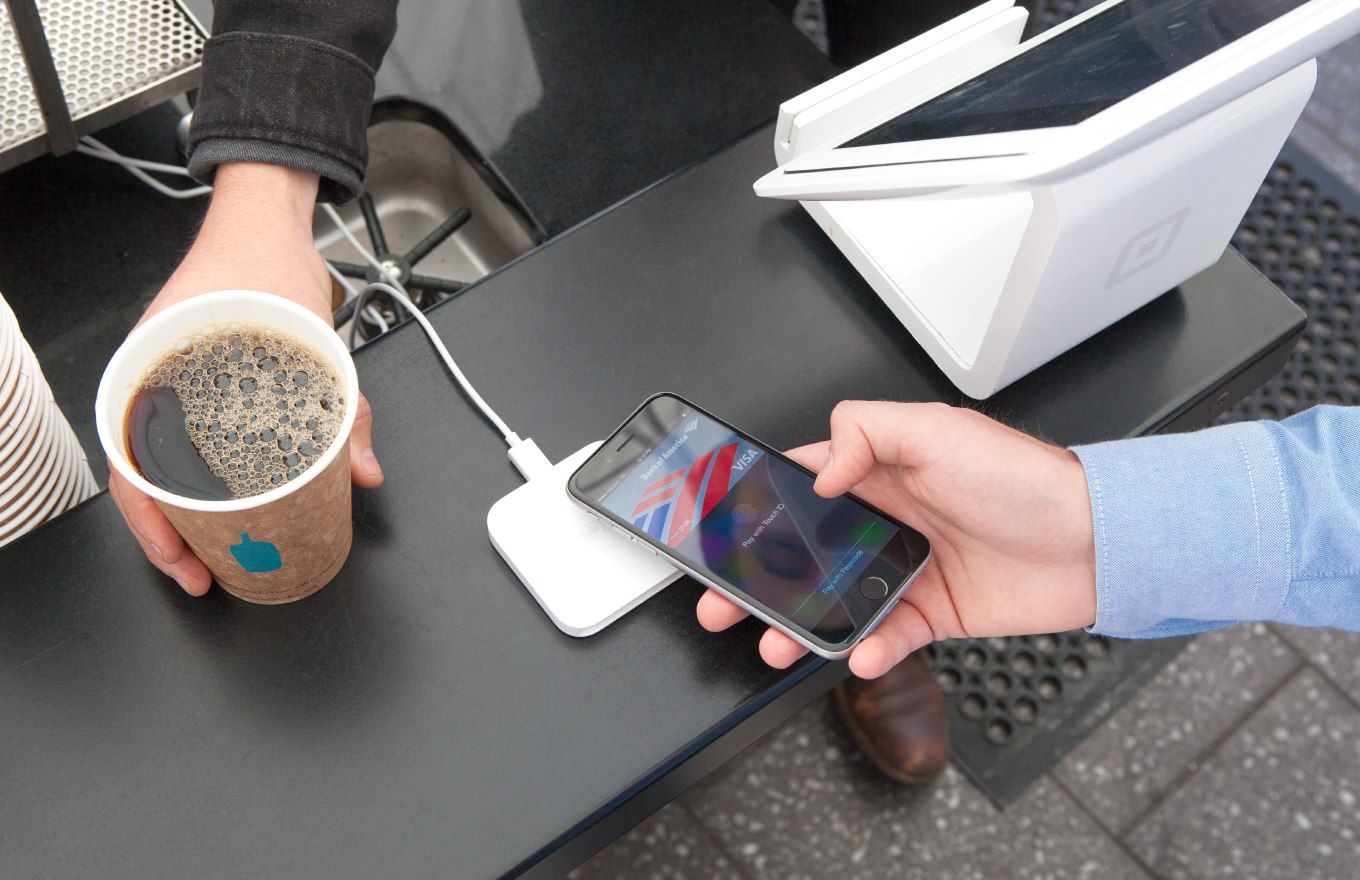
Apple Pay и Google Pay за границей не просто удобство, но и безопасность. Токенизация прячет реальный номер карты от терминала, поэтому даже скомпрометированное платёжное устройство не отдаст мошенникам ваши данные. Плюс телефон сложнее незаметно «прокатать», чем пластик, который вы отдаёте официанту.
Несколько мелочей, которые стоит знать. Транспорт многих городов, от лондонского метро до автобусов Барселоны, принимает бесконтактную оплату прямо на турникете, отдельный билет не нужен. PIN-код всё равно помните: в Европе терминалы периодически запрашивают его даже при бесконтакте, когда накапливается определённая сумма операций. И держите в телефоне приложения обоих своих банков, чтобы мгновенно заблокировать карту, если что-то пошло не так.
Короткая памятка перед выездом
За неделю до поездки: проверить сроки действия карт, заказать валютную карту, если едете в еврозону, купить валюту в приложении заранее, а не в день выезда. За день: включить зарубежные операции, поднять лимиты, привязать карты к телефонному кошельку, записать номер горячей линии банка куда-нибудь помимо телефона. В поездке: на терминалах всегда местная валюта, наличные снимать крупными порциями в банкоматах при отделениях банков, запасную карту держать отдельно от основной. Курсы, комиссии и государственные лимиты меняются, так что актуальные цифры сверяйте с банком непосредственно перед выездом. Эти несколько привычек стоят пять минут, а экономят в каждой поездке реальные деньги.