

Українські банківські картки за кордоном працюють скрізь, де приймають Visa і Mastercard, тобто практично в усій Європі й далеко за нею. Проблема не в тому, що картка не спрацює, а в тому, скільки ви непомітно втратите на конвертації: невдало натиснута кнопка на терміналі здатна з'їсти відчутний відсоток з кожної покупки, а зняття готівки в «неправильному» банкоматі коштує як обід.
Розберімо по черзі, як гроші конвертуються насправді, що таке подвійний курс, чому пропозиція «списати в гривнях» майже завжди пастка і які прості звички рятують бюджет поїздки.
Як працює конвертація і де ховається подвійний курс?
Коли ви платите гривневою карткою в польському магазині, сума проходить ланцюжок. Платіжна система переводить злоті в валюту розрахунків, зазвичай долар або євро, а потім ваш банк переводить цю суму в гривню за власним курсом. Кожен крок ланцюжка має свій курс і свою маржу.
Найгірший сценарій це саме подвійна конвертація: валюта країни не збігається ні з валютою вашої картки, ні з валютою розрахунків платіжної системи. Класика жанру: гривнева картка в Угорщині чи Чехії. Форинт спершу перетворюється на євро або долар, потім на гривню, і на кожному перетворенні ви трохи втрачаєте.
Що з цим робити. Для країн єврозони добре працює валютна картка в євро: поповнили її заздалегідь, купивши євро за вигідним курсом у застосунку банку, і платите без жодних перетворень. Для подорожей США логіка та сама з доларовою карткою. А для країн зі своєю валютою, як Польща, Угорщина чи Туреччина, порівняйте курси свого банку: іноді гривнева картка конвертує вигідніше, ніж євровая через крос-курс. Точні тарифи в кожного банку свої, тож зазирніть у тарифи перед поїздкою.
DCC: чому «списати в гривнях» означає переплатити?
Динамічна конвертація валют, вона ж DCC, виглядає як турбота. Термінал чи банкомат розпізнає українську картку і люб'язно пропонує: показати суму в гривнях і списати саме гривні. Звучить зручно, курс одразу видно, сюрпризів наче нема.
Насправді курс у цій «зручності» встановлює не ваш банк і не платіжна система, а власник термінала, і закладена туди маржа стабільно гірша за звичайну конвертацію. Різниця не копійчана: на великій покупці чи знятті готівки набігає сума, за яку можна повечеряти. DCC це легальний спосіб продати вам валюту за завищеним курсом, і працює він саме на туристах, які бояться «невідомого курсу банку».
- На терміналі завжди обирайте місцеву валюту: злоті в Польщі, євро в Італії, ліри в Туреччині. Кнопки на кшталт «Pay in UAH», «With conversion», «Guaranteed exchange rate» це і є DCC.
- У банкоматах те саме: на питання «зняти з конвертацією?» відповідь «Without conversion» або «Continue in local currency».
- Якщо касир уже провів оплату в гривнях, ви маєте право попросити скасувати операцію і провести її в місцевій валюті. Правила платіжних систем це прямо дозволяють.
Ліміти, готівка і повідомлення банку
Друге джерело неприємностей за кордоном це ліміти. В Україні досі діють воєнні обмеження на операції за кордоном: Національний банк регулює, скільки готівки можна зняти з гривневих карток за місяць і які суми доступні для окремих типів операцій. Цифри періодично переглядаються, тому перед поїздкою перевірте актуальні ліміти в застосунку свого банку та роз'яснення на сайті НБУ.
Крім державних, є ліміти самого банку: добові на зняття готівки, на інтернет-платежі, на операції за кордоном узагалі. Дехто з банків за замовчуванням блокує закордонні операції як захист від шахрайства, і картка «раптово» не працює вже біля каси. Тому перед виїздом:
- увімкніть у застосунку дозвіл на розрахунки за кордоном і підніміть добові ліміти до розумного рівня;
- перевірте комісію свого банку за зняття готівки за кордоном і додайте до неї можливу комісію самого банкомата: незалежні банкомати на кшталт Euronet беруть власну плату, банкоматні мережі великих банків зазвичай лояльніші;
- знімайте рідше, але більшими сумами, бо комісія часто має фіксовану частину;
- тримайте трохи готівки на дрібниці: ринки, вуличні кав'ярні й туалети на вокзалах картки люблять не скрізь.
Запасна картка: правило, яке рятує поїздки
Одна картка в подорожі це не план, а лотерея. Банкомат може «зажувати» пластик, банк може заблокувати підозрілу операцію суботнього вечора, а термінал у глушині може не потоваришувати з вашою платіжною системою. Робоча схема виглядає так:
| Картка | Навіщо | Де тримати |
|---|---|---|
| Основна гривнева або валютна | Щоденні розрахунки, Apple Pay / Google Pay | У смартфоні й гаманці |
| Запасна картка іншого банку | Якщо основну заблокують чи загубите | Окремо від гаманця, у багажі чи внутрішній кишені |
| Віртуальна картка | Онлайн-бронювання, підписки, сумнівні сайти | Лише в застосунку, з окремим лімітом |
Запасна картка саме іншого банку, це принципово: якщо ліг застосунок чи процесинг одного банку, другий працює далі. Обидві картки прив'яжіть до телефонного гаманця ще вдома, бо за кордоном без українського номера в роумінгу підтвердження прив'язки може перетворитися на квест.
Безконтакт і телефонні гаманці: платити краще телефоном
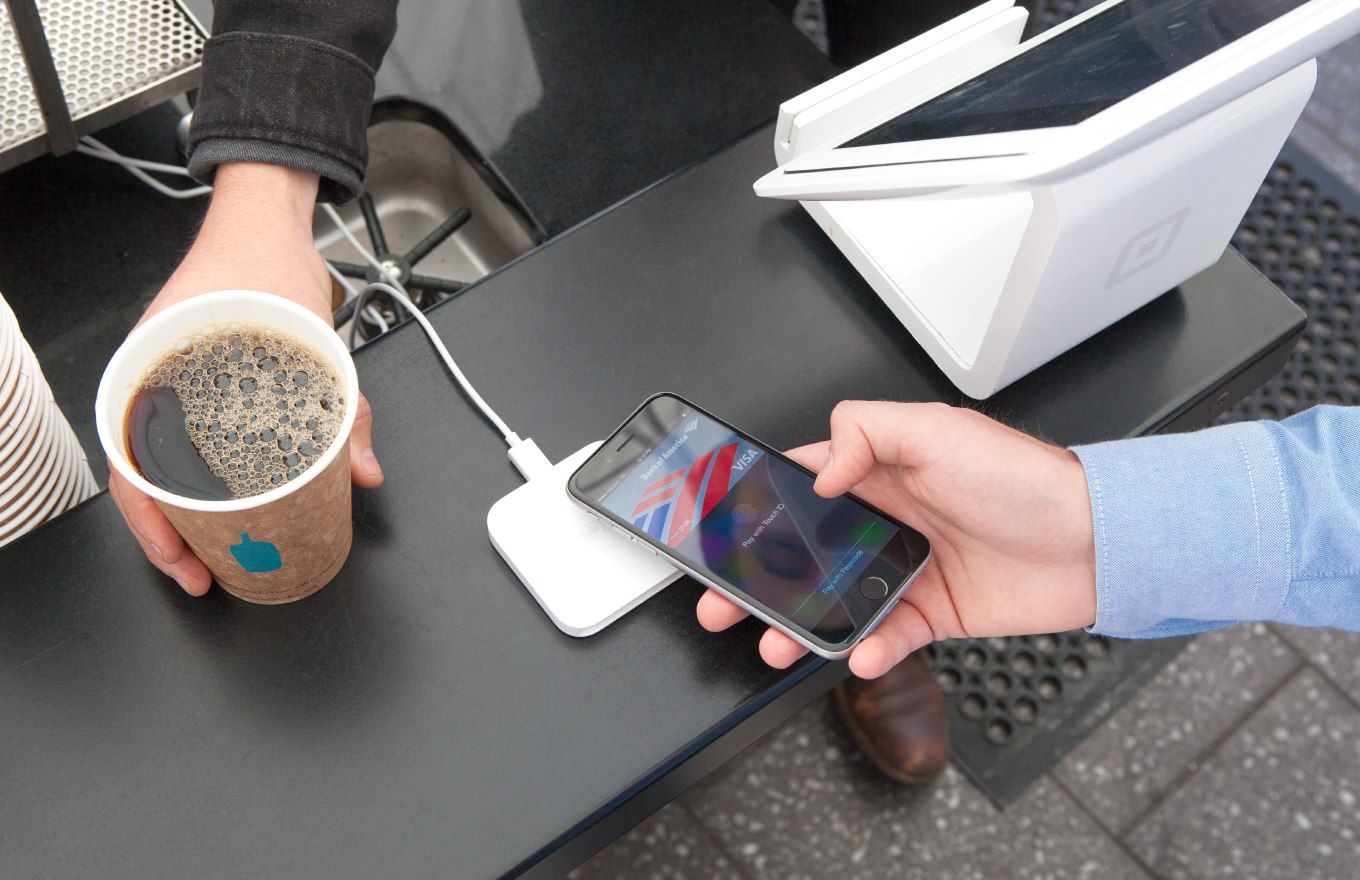
Apple Pay і Google Pay за кордоном не просто зручність, а й безпека. Токенізація ховає реальний номер картки від термінала, тому навіть скомпрометований платіжний пристрій не дасть шахраям ваших даних. Плюс телефон складніше непомітно «прокатати», ніж пластик, який ви віддаєте офіціантові.
Кілька дрібниць, які варто знати. Транспорт багатьох міст, від лондонського метро до автобусів Барселони, приймає безконтактну оплату просто на турнікеті, окремий квиток не потрібен. PIN-код усе одно пам'ятайте: у Європі термінали періодично запитують його навіть при безконтакті, коли накопичується певна сума операцій. І тримайте в телефоні застосунки обох своїх банків, щоб миттєво заблокувати картку, якщо щось пішло не так.
Коротка пам'ятка перед виїздом
За тиждень до поїздки: перевірити терміни дії карток, замовити валютну картку, якщо їдете в єврозону, купити валюту в застосунку заздалегідь, а не в день виїзду. За день: увімкнути закордонні операції, підняти ліміти, прив'язати картки до телефонного гаманця, записати номер гарячої лінії банку кудись поза телефоном. У поїздці: на терміналах завжди місцева валюта, готівку знімати великими порціями в банкоматах при відділеннях банків, запасну картку тримати окремо від основної. Курси, комісії й державні ліміти змінюються, тому актуальні цифри звіряйте з банком безпосередньо перед виїздом. Ці кілька звичок коштують п'ять хвилин, а економлять на кожній поїздці реальні гроші.